Mis à jour le 19 octobre 2026. Les obligations régionales évoluent : certaines sont reportées ou encore à l’état de projet.
Le PEB ne décide pas seul de l’accord d’une banque, mais il compte. Il influence la valeur du bien, le budget travaux à prévoir et, selon la banque, les conditions de votre crédit. Chiffrez-le avant de signer le compromis.
Le PEB en bref : la carte d’identité énergétique du bien
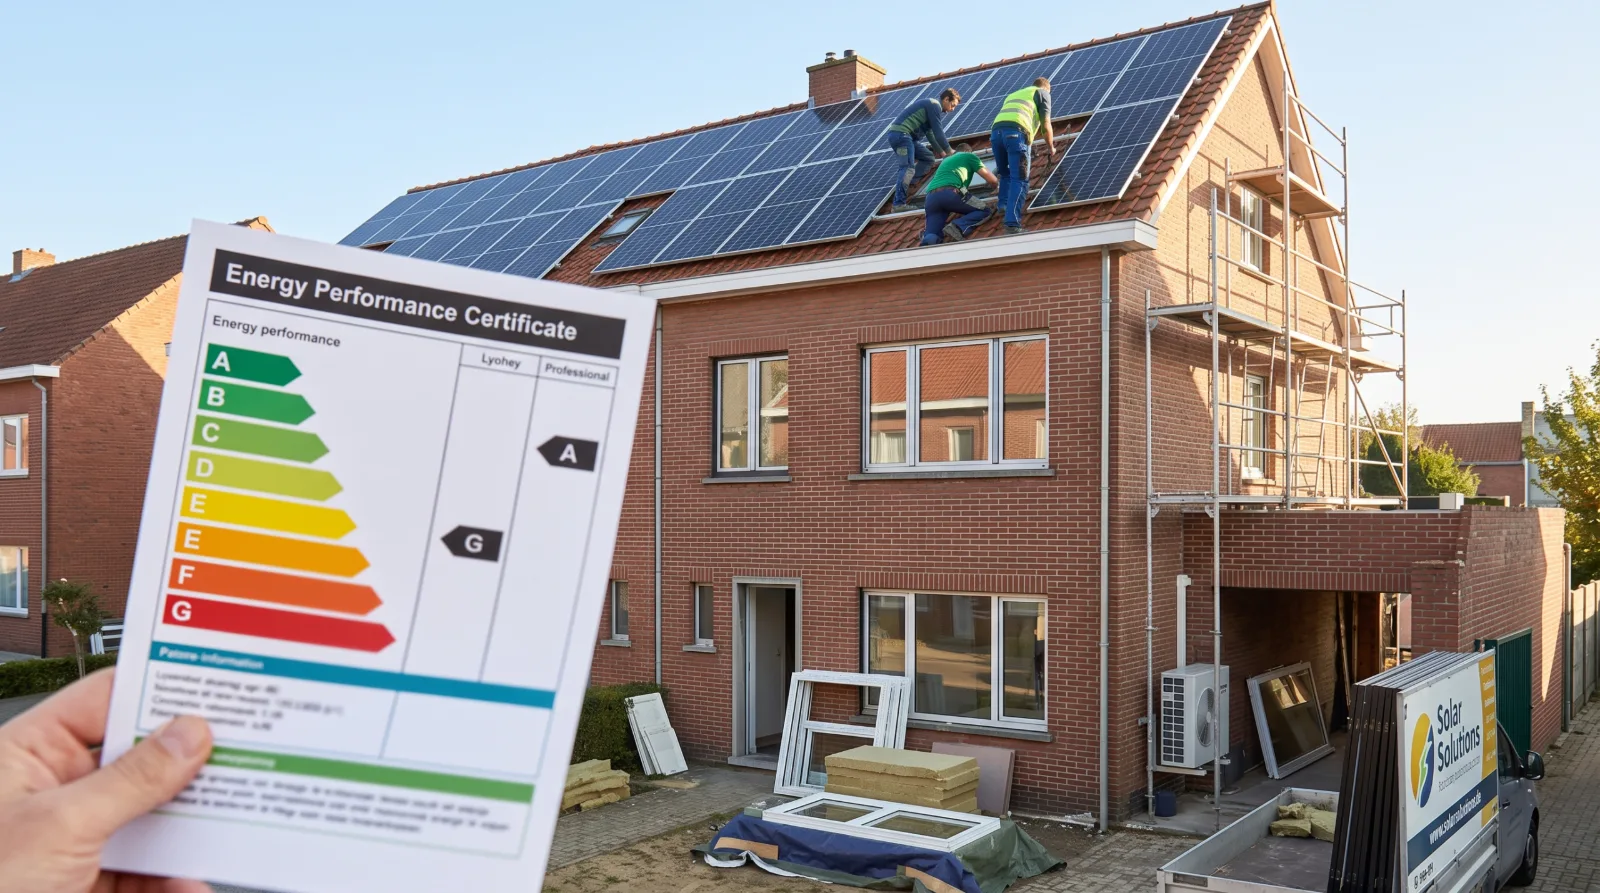
Le certificat de performance énergétique (PEB) classe un logement de A (très économe) à G (très énergivore) selon sa consommation d’énergie par m² et par an. Il est obligatoire pour vendre ou louer, il est valable 10 ans et il est établi par un certificateur agréé, aux frais du vendeur.
Pour une banque, le PEB est une information sur le bien comme une autre : il renseigne sur les travaux probables, sur les charges futures de l’emprunteur et sur la valeur à long terme de la garantie.
Les règles de rénovation, région par région
| Région | Situation en 2026 | À retenir |
|---|---|---|
| Flandre | En vigueur : un logement acheté avec le label E ou F doit atteindre au moins D. Le délai est de 6 ans après l’achat (il était de 5 ans avant les changements de fin 2025). | Il faut prouver le résultat avec un nouveau certificat. |
| Wallonie | Plan de rénovation en préparation, pas encore en vigueur. Échéances proposées : pour un achat à partir de 2028, label D à atteindre dans les 5 ans. | À suivre : les dates peuvent changer. |
| Bruxelles | Des obligations étaient prévues pour le 1er janvier 2026 mais ont été reportées. Objectif annoncé : au moins E pour tous les logements d’ici 2033, une date qui peut changer. | Rien d’obligatoire à la vente pour l’instant. |
Source : Test-Achats, dossier sur les obligations de rénover en 2026. Vérifiez les règles en vigueur au moment de votre achat.
Comment le PEB influence votre crédit
La valeur et la quotité : un bien très énergivore peut recevoir une expertise plus prudente, ce qui augmente la part à financer par rapport à la valeur retenue.
Le budget travaux : la banque peut demander des devis chiffrés avant d’accepter, pour s’assurer que votre budget supporte l’achat et la rénovation.
Le taux : certaines banques proposent un taux plus avantageux pour les biens économes (A, B ou C), souvent appelé crédit « vert ».
La durée : certaines banques limitent le 30 ans aux logements performants. Par exemple, BNP Paribas Fortis le réserve, selon La Libre, aux logements dont le PEB est inférieur à 160 kWh/m² par an.
Ces pratiques varient d’une banque à l’autre et évoluent. C’est l’une des raisons pour lesquelles nous comparons plusieurs prêteurs sur un même dossier.
Bien énergivore : chiffrer les travaux avant l’offre
Pour un bien F ou G, la bonne méthode consiste à construire le projet « achat + rénovation » dès le départ :
Faire chiffrer les travaux
Demandez des devis détaillés (isolation, châssis, chauffage) avant de signer le compromis.
Intégrer les travaux au plan de financement
Selon la banque, le crédit peut couvrir l’achat et la rénovation. Les fonds des travaux sont libérés progressivement sur factures.
Anticiper l’expertise
La banque estime le bien actuel, parfois aussi sa valeur après travaux. Cette valeur détermine la quotité.
Se renseigner sur les primes
Des primes régionales existent. Elles sont souvent versées après les travaux, et leurs conditions changent : ne les comptez pas pour boucler votre budget.
Exemple illustratif : un bien classé F acheté 250 000 €, avec 50 000 € de travaux d’isolation, représente un projet de 300 000 €. Il faut que la mensualité, calculée sur l’ensemble, reste confortable dans votre budget.
Le PEB, levier de négociation à l’achat
Un mauvais PEB est un argument de négociation légitime : les travaux à prévoir justifient une discussion sur le prix. À Bruxelles, rénover peut aussi réduire les droits d’enregistrement : un abattement complémentaire de 25 000 € par classe PEB gagnée est possible si vous gagnez au moins deux classes dans les 5 ans (source : be.brussels). Voir notre article sur les droits d’enregistrement et frais de notaire.
Notre conseil
Demandez le certificat PEB dès la première visite, et ne signez pas le compromis avant d’avoir une idée chiffrée des travaux. Une simulation sur l’ensemble du projet (achat, frais, travaux) évite les mauvaises surprises.
Questions fréquentes
Une banque peut-elle refuser un crédit à cause du PEB ?
Le PEB ne suffit généralement pas à lui seul, mais il peut peser sur la valeur retenue, la quotité, la durée ou les conditions, surtout pour un bien très énergivore. Une banque peut aussi demander un budget de travaux chiffré avant de donner son accord. Chaque banque a sa propre politique : c’est une raison de comparer.
Acheter un bien classé F ou G est-il encore une bonne idée ?
Cela peut l’être, à trois conditions : un prix qui tient compte des travaux à prévoir, un budget de rénovation chiffré avant de signer, et un financement qui couvre l’achat et la rénovation. Sans ces trois éléments, l’économie réalisée à l’achat peut disparaître dans les travaux.
Le crédit « vert » vaut-il la peine ?
Certaines banques proposent un taux plus bas pour les biens économes en énergie. L’écart varie selon la banque et reste souvent limité, mais sur 20 à 25 ans il peut compter. Comparez toujours le coût total de l’offre, pas seulement le taux affiché.
Un ancien certificat PEB est-il encore valable ?
Un certificat PEB est valable 10 ans, sauf si des travaux ont modifié la performance énergétique du logement. Si le vôtre est ancien ou si vous avez rénové, vérifiez avec le notaire ou le certificateur s’il faut en établir un nouveau.
Qui doit faire établir le certificat PEB ?
Le vendeur doit disposer d’un certificat PEB valable lors de la mise en vente d’un logement. Demandez-le dès la première visite : il fait partie des documents que la banque demande pour analyser le dossier. Voir notre liste des documents.
Existe-t-il un prêt rénovation à 0 % en Belgique ?
Oui, dans certaines Régions et sous conditions de revenus. En Flandre, Mijn VerbouwLening peut être sans intérêt pour les revenus les plus modestes. En Wallonie, la Société wallonne du crédit social (SWCS) accorde des prêts à 0 % pour certains travaux de rénovation, dans un régime revu depuis octobre 2026. À Bruxelles, le crédit Écoréno du Fonds du Logement a rouvert en 2026, à un taux réduit qui dépend des revenus. Les conditions changent souvent : vérifiez-les sur vlaanderen.be, swcs.be ou environnement.brussels. Ces prêts publics peuvent compléter un crédit hypothécaire classique.
Quelle banque propose le meilleur crédit hypothécaire vert ?
Il n’y a pas de réponse unique. Plusieurs banques belges accordent une réduction de taux pour un logement économe en énergie ou pour des travaux qui améliorent le PEB, mais le PEB visé, le délai des travaux et le montant de la réduction diffèrent d’une banque à l’autre et changent souvent. Comparez l’offre complète, frais et conditions compris, pas seulement la réduction : c’est précisément ce que fait un courtier.
Faites analyser votre projet, PEB compris
Envoyez-nous le certificat du bien que vous visez : nous regardons ce qu’il implique pour votre financement. Étude gratuite, réponse en 24 à 48 h.
Nos solutions pour votre projet
À lire aussi
Article rédigé par Hypoprime, courtier en crédit hypothécaire inscrit à la FSMA (n° 1019541561), à Bruxelles. Contenu informatif : les règles fiscales, énergétiques et bancaires évoluent et dépendent de chaque dossier. Ce texte ne constitue ni un conseil juridique ou fiscal ni une offre de crédit. Attention, emprunter de l’argent coûte aussi de l’argent.