Mis à jour le 19 octobre 2026. Les chiffres cités proviennent de sources publiques et évoluent régulièrement.
La réponse directe : si votre budget absorbe le pire scénario, le taux variable plafonné est l'une des options les plus intéressantes à chiffrer en ce moment. Départ plus bas que le fixe, protections légales, baisse automatique si les taux reculent. Le fixe reste la bonne réponse si vous voulez une certitude absolue.
Ce qui a changé depuis l'été
Sources : BCE (10 septembre 2026), La Libre (21 août et 1er octobre 2026), Immoweb.
Face à des taux fixes plus élevés, de plus en plus d'emprunteurs se tournent vers le variable. ING observe en effet une hausse notable des crédits variables, surtout dans la formule 10-5-5 (La Libre, août 2026), et les banques mettent ces formules davantage en avant.
La BCE justifie sa décision par une inflation qui reste nettement au-dessus de 2 % (3,0 % attendus en 2026 dans la zone euro). Elle décide réunion par réunion, sans s'engager sur la suite. Sa prochaine réunion est prévue le 29 octobre. Chez Belfius, les taux sont presque 30 points de base plus élevés qu'en début d'année, et le marché ralentit : les emprunteurs cherchent des solutions pour garder une mensualité raisonnable.
Pourquoi le variable mérite d'être étudié
Un taux de départ plus bas. Le taux initial d'un variable est généralement plus bas que celui d'un fixe. À mensualité égale, vous pouvez emprunter un peu plus, ou alléger votre budget les premières années.
Une hausse encadrée par la loi. Le taux ne peut pas dépasser le double du taux initial. Selon Test-Achats, la hausse est aussi limitée à 1 point par an pendant les trois premières années.
Il peut baisser sans que vous fassiez rien. Si les taux reculent, votre taux suit à la baisse lors de la révision, sans refinancement et sans frais de remploi.
Des formules qui protègent votre budget. Avec la formule accordéon (voir plus bas), proposée par certains prêteurs, une hausse de taux allonge la durée au lieu d'augmenter la mensualité.
Beaucoup d'emprunteurs s'y tournent. Avec des taux fixes élevés, ING signale une hausse notable des crédits variables, surtout dans la formule 10-5-5. Les offres se multiplient, donc la comparaison compte.
Les 3 conditions pour que le variable soit un bon choix
- Votre mensualité au plafond reste supportable. Nous simulons toujours au taux maximum du contrat, jamais seulement au taux de départ.
- Vous avez un coussin d'épargne pour absorber quelques hausses de suite.
- Vous êtes à l'aise avec l'incertitude pendant plusieurs années. Si une hausse vous empêcherait de dormir, le fixe est plus adapté.
La formule accordéon : quand c'est la durée qui s'adapte
C'est l'une des protections les plus appréciées du variable. Avec la formule accordéon, proposée par certains prêteurs, une hausse de taux n'augmente pas votre mensualité : c'est la durée du crédit qui s'allonge. Votre budget mensuel reste stable.
Ce qu'il faut savoir avant de choisir l'accordéon
- L'allongement a une limite. Le contrat fixe une durée maximale. Si elle est atteinte, la mensualité peut devoir augmenter.
- Le coût total augmente. Vous payez plus longtemps, donc davantage d'intérêts au final.
- Tous les prêteurs ne la proposent pas, et ses règles varient d'une banque à l'autre. Nous comparons les conditions exactes avant de vous la proposer.
Fixe, variable, semi-fixe : à qui correspond quoi ?
Taux fixe
Budget serré, besoin de certitude, horizon long
- Le point fort
- Mensualité stable pendant toute la durée du crédit.
- Le risque
- Vous payez la sécurité au prix actuel du marché.
Variable plafonné
Marge budgétaire confortable, conviction que les taux finiront par reculer
- Le point fort
- Départ plus bas, baisse automatique si les taux reculent, protections légales.
- Le risque
- Hausses possibles à chaque révision, dans la limite des plafonds.
Semi-fixe
Sécurité à moyen terme sans fixer pour 25 ans (par exemple fixe 10 ans, puis révisable)
- Le point fort
- Compromis entre taux de départ et tranquillité.
- Le risque
- Incertitude à la fin de la période fixe.
La hausse de la BCE doit-elle vous faire peur ?
La BCE agit surtout sur le court terme, ce qui pèse d'abord sur les formules variables. Alors, faut-il fuir le variable ? Pas forcément, pour deux raisons :
- Le plafond fait le travail. Ce n'est pas le taux de départ qui vous protège, c'est la limite contractuelle et légale. C'est pourquoi nous simulons toujours le pire cas.
- Personne ne connaît la suite. Selon certaines analyses de marché, une nouvelle hausse serait plus probable en décembre qu'en octobre, mais la BCE elle-même ne s'engage sur aucune trajectoire.
Honnêtement, un variable ne vous protège pas si les taux montent encore beaucoup. Il vous protège jusqu'au plafond. C'est pour cela qu'on le choisit sur le plafond, pas sur le taux de départ.
Un marché plus lent : l'intérêt de comparer
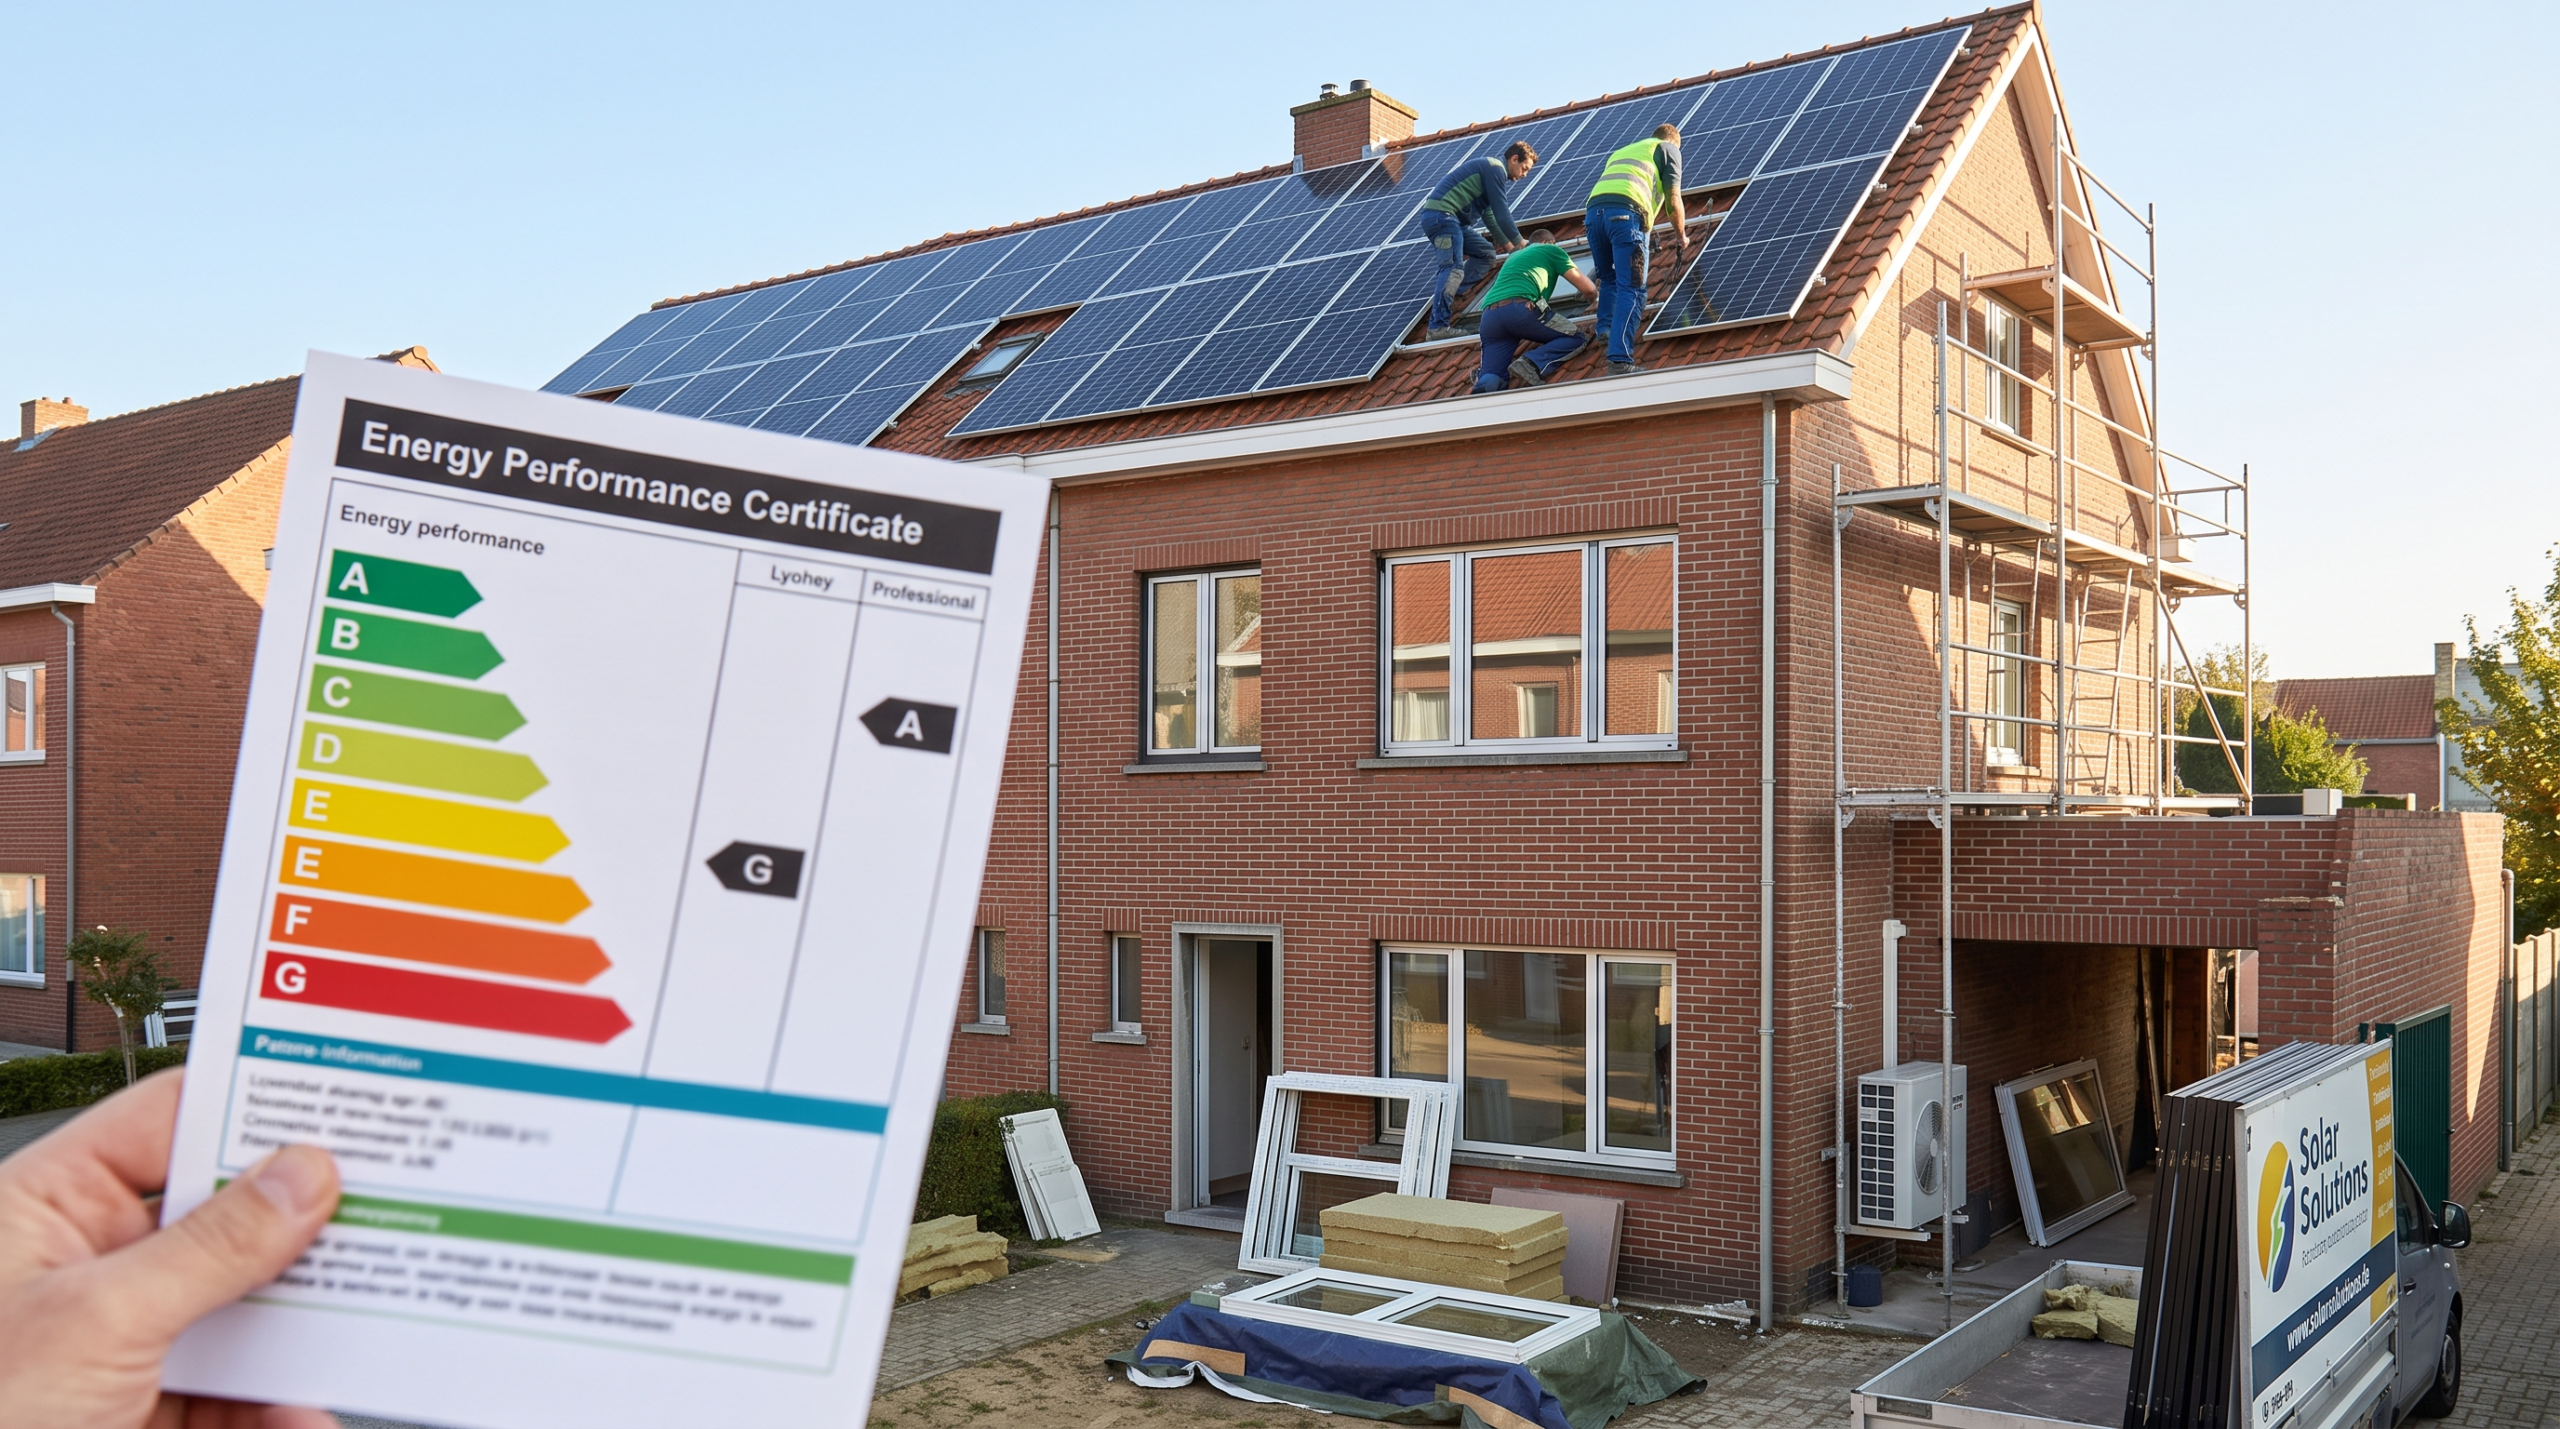
Quand le volume de crédits recule, la concurrence entre prêteurs peut jouer en faveur d'un dossier solide. Certaines banques durcissent le 30 ans : chez BNP Paribas Fortis, il est réservé aux achats ou rénovations d'un seul logement occupé, avec un PEB inférieur à 160 kWh/m² par an. Notre article sur le PEB et le crédit hypothécaire explique pourquoi le certificat énergétique pèse de plus en plus.
Une petite différence de taux représente beaucoup sur la durée. À titre purement illustratif, un écart de 0,3 point sur un crédit de 250 000 € sur 25 ans représente environ 12 000 € de coût total. Ce n'est pas une offre : le résultat dépend de votre dossier et de la banque.
C'est le rôle d'un courtier : comparer plusieurs banques (7+ chez Hypoprime), chiffrer fixe, variable plafonné et semi-fixe sur votre dossier réel, et négocier l'ensemble des conditions. Lisez aussi pourquoi passer par un courtier.
Questions fréquentes
Le taux variable peut-il vraiment doubler ?
C'est sa limite légale absolue en Belgique : jamais plus du double du taux initial. La plupart des formules prévoient des plafonds contractuels plus stricts. Avant de signer, nous simulons votre mensualité au taux plafonné.
Qu'est-ce que la formule accordéon ?
Une variante du crédit variable où une hausse de taux allonge la durée au lieu d'augmenter la mensualité. Votre budget mensuel reste identique ; c'est le nombre de mensualités qui s'ajuste, dans les limites du contrat. Tous les prêteurs ne la proposent pas.
J'ai déjà un crédit variable : que faire si ma mensualité augmente ?
Contactez votre banque dès que possible : ne laissez pas un retard de paiement s'installer, car il peut être signalé à la Centrale des crédits aux particuliers. Selon Test-Achats, certaines banques acceptent de suspendre temporairement le remboursement du capital (en général quelques mois, un nombre limité de fois) ou d'allonger la durée, ce qui baisse la mensualité mais augmente le coût total. Demandez une simulation écrite avec tous les frais avant d'accepter.
J'ai signé un crédit fixe récemment à un taux élevé : que faire ?
Rien dans l'immédiat : votre fixe vous protège si les taux montent encore. Si les taux baissent nettement dans les années à venir, le refinancement pourra redevenir intéressant. L'indemnité de remploi est plafonnée à 3 mois d'intérêts en Belgique. Voir notre page refinancement.
Puis-je changer de formule en cours de crédit ?
Pas librement : la formule est contractuelle. Passer du variable au fixe (ou l'inverse) suppose une renégociation avec votre banque ou un refinancement, avec les frais associés. D'où l'importance de bien choisir dès le départ, sur la base de simulations complètes.
Faites l'arbitrage avec les vrais chiffres
Nous chiffrons fixe, variable plafonné et semi-fixe sur votre dossier réel, et nous vous disons franchement lequel vous correspond. Étude gratuite, réponse en 24 à 48h.
Article rédigé par David Rehoune, courtier en crédit hypothécaire inscrit FSMA (n° 1019541561) à Bruxelles. Sources : Banque centrale européenne (communiqué du 10 septembre 2026), La Libre (21 août et 1er octobre 2026), Test-Achats (septembre 2026), Immoweb. Les chiffres cités sont indicatifs et ne constituent pas une offre de crédit. Nous ne garantissons pas l'acceptation d'un dossier, mais nous travaillons pour augmenter vos chances. Attention, emprunter de l'argent coûte aussi de l'argent.