
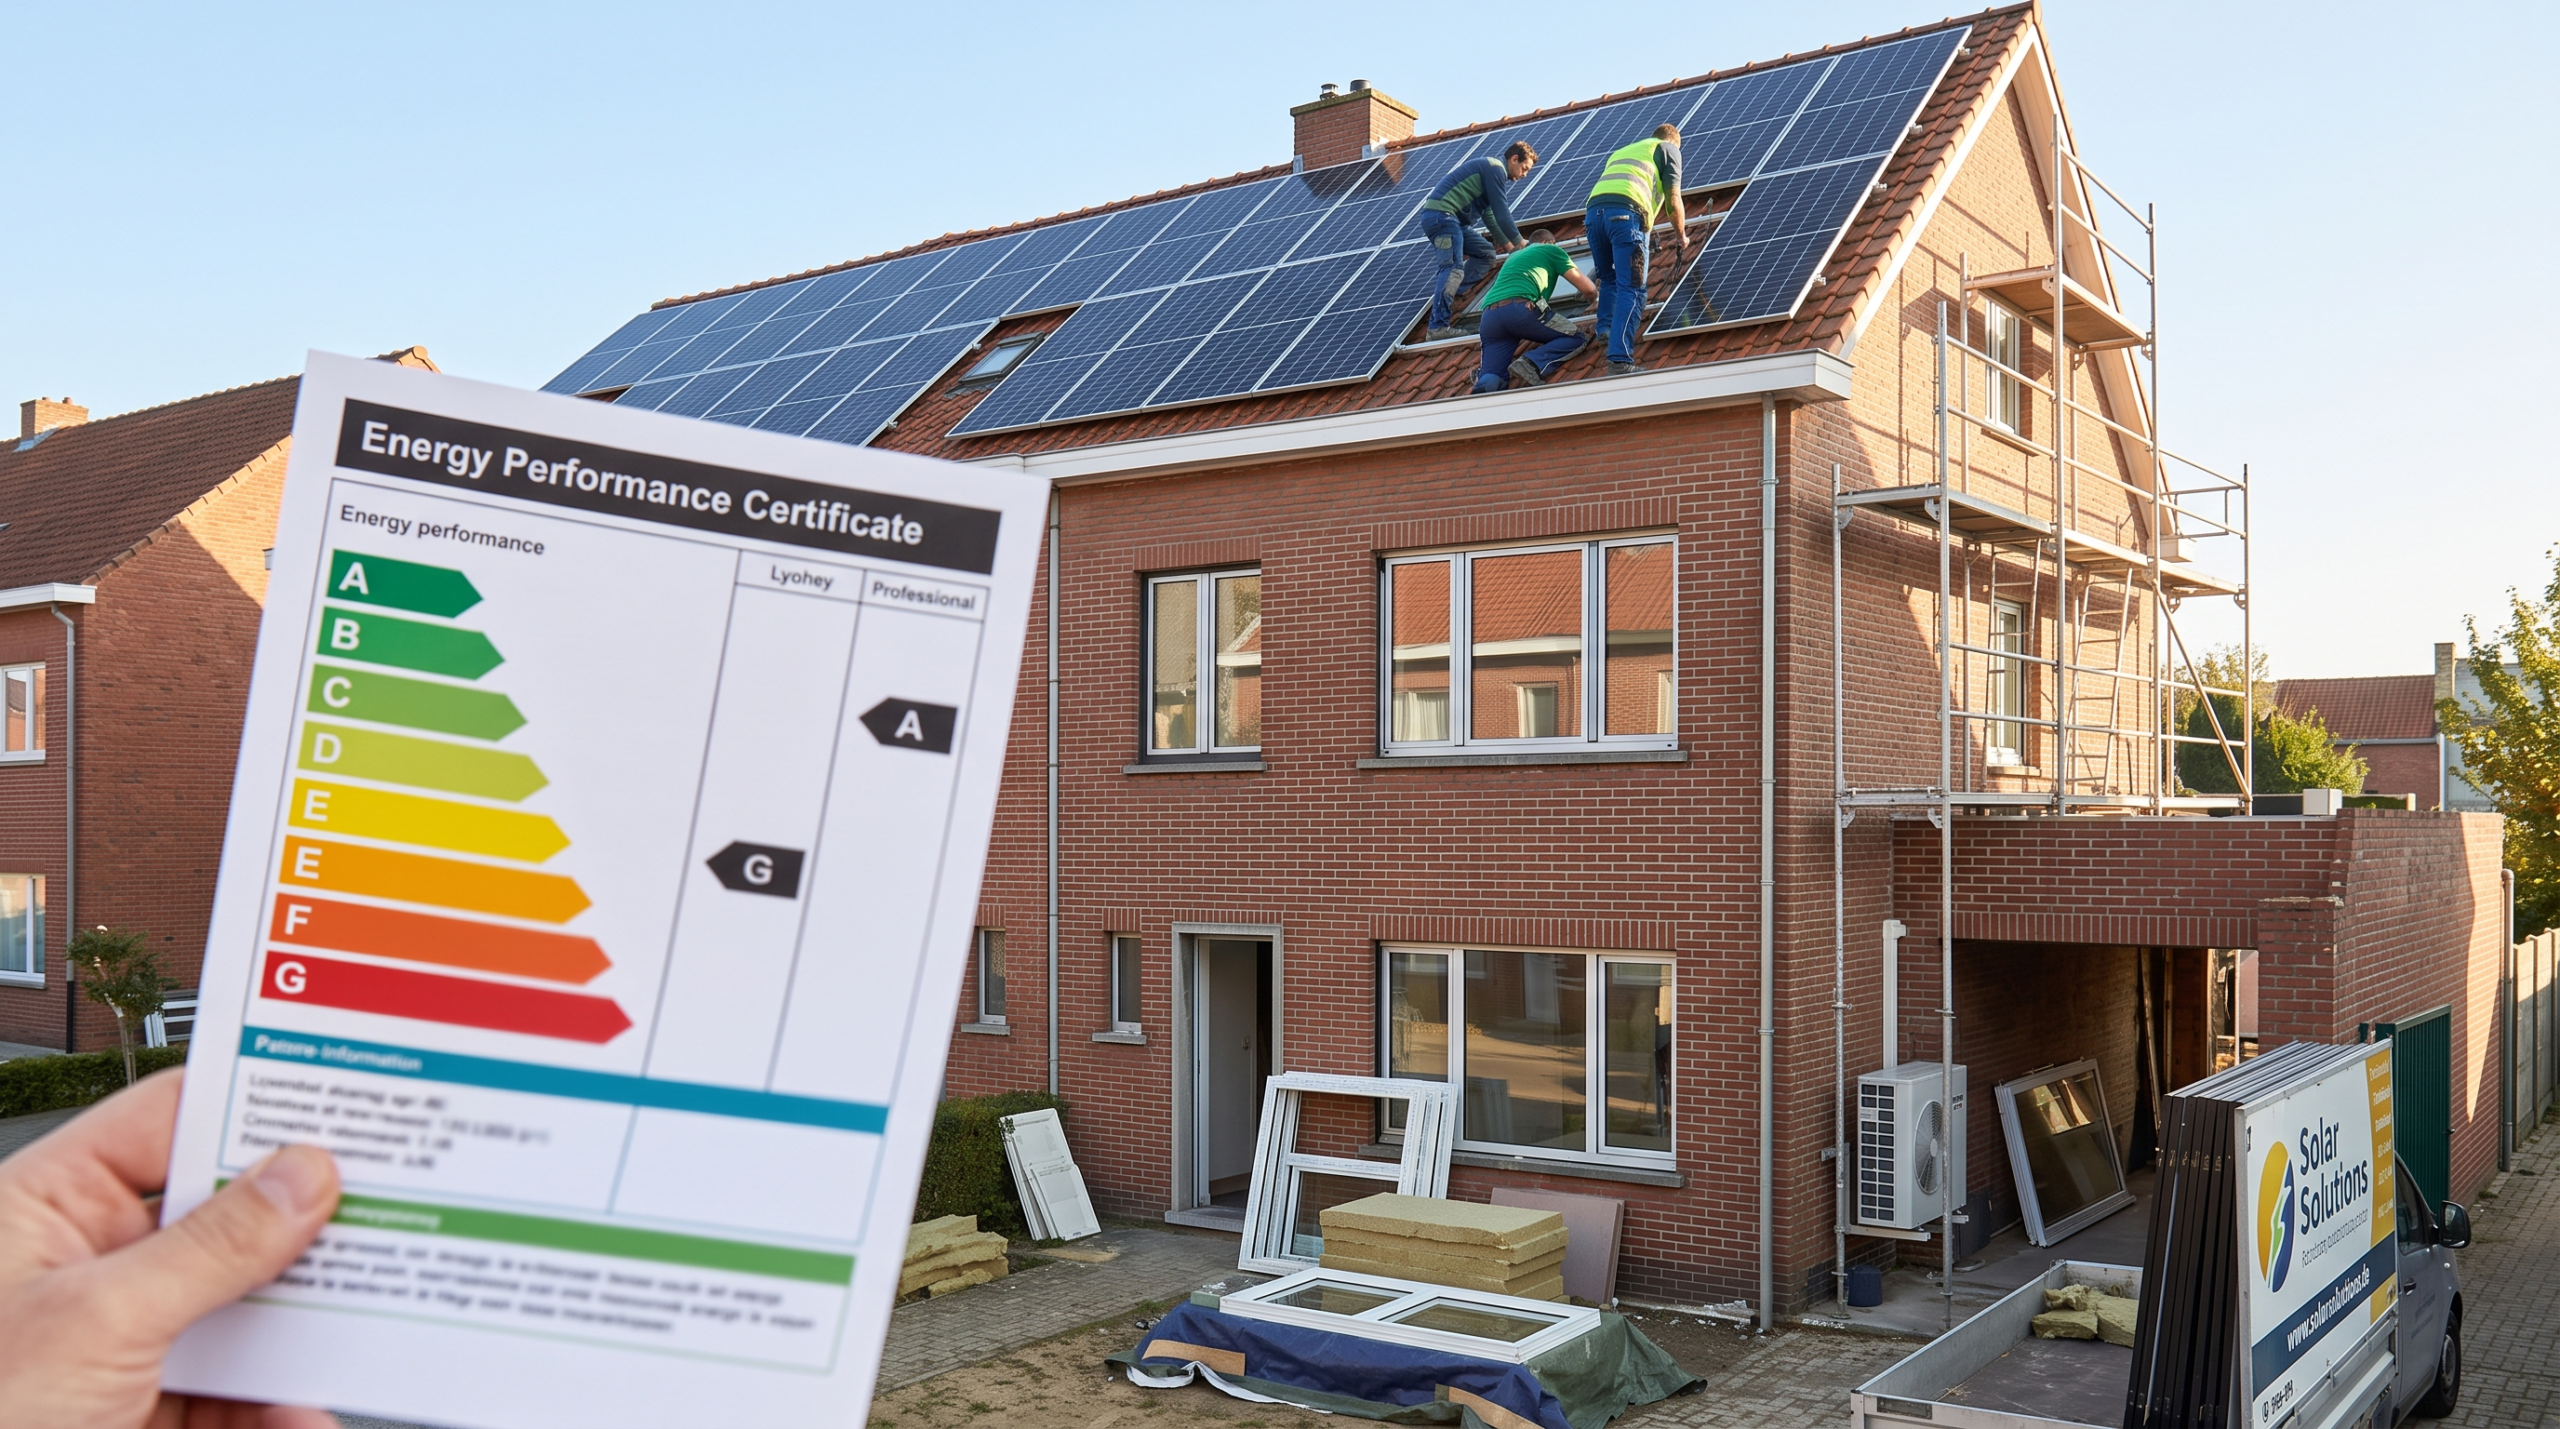
Mis à jour en août 2026 — les règles régionales évoluent régulièrement : vérifiez toujours la situation au moment de votre achat.
La réponse directe d’abord : oui, le PEB de votre futur bien influence directement votre crédit. En 2026, la performance énergétique n’est plus une simple étiquette sur l’annonce : elle pèse sur le taux que la banque vous propose, sur le montant qu’elle accepte de financer — et pour les biens très énergivores, certaines banques exigent désormais qu’un budget de travaux énergétiques soit intégré au plan de financement, typiquement lorsque le score dépasse environ 400 kWh/m² par an. Acheter une passoire énergétique sans plan de rénovation chiffré, c’est aujourd’hui présenter un dossier fragile.
En tant que courtier en crédit hypothécaire à Bruxelles, nous intégrons le PEB dans chaque analyse de dossier. Voici ce qu’il faut savoir avant de faire offre.
Le PEB en bref : la carte d’identité énergétique du bien
Le certificat PEB (Performance Énergétique des Bâtiments) classe chaque logement de A (très économe) à G (très énergivore), sur base d’un score exprimé en kWh/m² par an. Il est obligatoire pour toute vente ou mise en location en Belgique, doit figurer dans l’annonce, et est établi par un certificateur agréé (comptez généralement 120 à 400 € selon la région et le bien, pour une validité de 10 ans).
La matière étant régionale, chaque Région fixe ses propres règles — et elles ont bougé récemment.
Les règles 2026, région par région
| Région | Ce qui s’applique en 2026 |
|---|---|
| Flandre | Obligation de rénovation depuis 2023 : l’acheteur d’un logement E ou F doit atteindre le label D — le délai est passé de 5 à 6 ans début 2026. |
| Wallonie | L’obligation de rénovation pour les acheteurs, initialement prévue pour juillet 2026, est reportée à 2028 (l’acheteur aura alors 5 ans pour atteindre le PEB D). Depuis le 1er janvier 2026 : le neuf doit couvrir 35 % de sa consommation en renouvelable, et les chaudières mazout/charbon sont interdites dans les constructions neuves. |
| Bruxelles | Le cap 2026 : la classe E devient le minimum exigé pour la location — les passoires F et G ne peuvent plus être mises en location en l’état. Généralisation du certificat pour tous les logements d’ici 2031, sanctions renforcées ensuite. Pas encore d’obligation de rénovation liée à la vente, mais la trajectoire est annoncée. |
Le calendrier bruxellois a connu des reports liés au contexte gouvernemental : vérifiez l’état exact des obligations au moment de votre projet.
Ce qu’il faut retenir pour un achat : en Flandre, un bien E ou F vous engage légalement à rénover ; en Wallonie, l’obligation arrive en 2028 — soit pendant la durée de votre crédit ; à Bruxelles, un bien F ou G destiné à la location est aujourd’hui bloqué sans travaux. Dans les trois régions, le PEB n’est plus un détail : c’est un élément du plan de financement.
Comment le PEB influence votre taux : le crédit « vert »
C’est la tendance forte du marché, confirmée par les chiffres du secteur : le crédit lié à l’efficacité énergétique prend de l’ampleur, et de plus en plus de banques modulent leur taux selon le PEB :
- Bien performant (A, B, souvent C) : plusieurs banques accordent une réduction de taux, parfois appelée « taux vert » ou « éco-bonus ». Sur 25 ans, quelques dixièmes de pourcent représentent plusieurs milliers d’euros.
- Bien énergivore (E, F, G) : à l’inverse, certaines banques appliquent des conditions moins favorables, limitent la quotité… ou conditionnent leur accord à un plan de rénovation.
La logique bancaire est simple : un bien économe coûte moins cher à chauffer (votre capacité de remboursement est plus solide), se revendra mieux (la garantie de la banque vaut plus), et échappe aux futures contraintes réglementaires. Le PEB est devenu un critère de risque comme un autre.
La règle des ~400 kWh : quand la banque impose les travaux
Le point que beaucoup d’acheteurs découvrent trop tard : pour les biens dont la consommation dépasse environ 400 kWh/m² par an (les étiquettes F et G, selon les échelles régionales), certaines banques exigent qu’un budget de travaux d’amélioration énergétique soit intégré au plan de financement — devis à l’appui — avant de donner leur accord.
Concrètement, cela change votre montage :
- le budget travaux doit être chiffré avant l’offre d’achat, pas après l’acte ;
- le crédit est structuré en une seule opération : achat + rénovation, avec libération progressive des fonds travaux sur factures ;
- la banque peut valoriser le bien après travaux, ce qui améliore parfois la quotité — un bien F acheté 250 000 € avec 50 000 € de travaux vers un label C peut être expertisé bien au-delà de 300 000 €.
Bien maîtrisée, cette contrainte devient un avantage : vous financez la rénovation au taux hypothécaire (bien plus bas qu’un prêt travaux classique), et vous achetez un bien décoté que le marché boude. Mal anticipée, elle fait capoter des dossiers à quelques semaines de l’échéance de la clause suspensive.
Le PEB, levier de négociation à l’achat
L’écart de valeur entre biens performants et passoires se creuse chaque année — certaines analyses évoquent des écarts moyens de plusieurs dizaines de milliers d’euros entre un même bien classé A ou G. Traduction pratique pour l’acheteur :
- un mauvais PEB est un argument de négociation sur le prix : chiffrez les travaux nécessaires et intégrez-les à votre offre ;
- un bien F « pas cher » n’est une bonne affaire que si prix + travaux restent sous la valeur d’un bien équivalent déjà rénové — nous faisons ce calcul avec vous avant l’offre ;
- à Bruxelles, la rénovation énergétique peut en plus majorer l’abattement sur les droits d’enregistrement : 25 000 € d’abattement supplémentaire par classe PEB gagnée (minimum deux classes) — voir notre guide des droits d’enregistrement.
Intégrer les travaux énergétiques à votre crédit : comment ça marche
- Devis détaillés des travaux (isolation, chauffage, châssis, ventilation…) — établis par des entrepreneurs, idéalement avant le compromis.
- Le montant travaux s’ajoute au crédit : une seule mensualité, un seul taux — le taux hypothécaire.
- Libération progressive : la banque débloque les fonds sur présentation des factures, au rythme du chantier.
- Expertise « après travaux » : la valeur future du bien rénové entre dans le calcul de la quotité.
- Primes régionales en complément : Rénolution à Bruxelles, primes habitation en Wallonie (via l’audit logement), Mijn VerbouwPremie en Flandre — elles réduisent le budget net mais ne se financent pas d’avance : le crédit couvre le coût brut, les primes arrivent après.
C’est exactement le type de montage que nous structurons : calculez d’abord votre capacité d’emprunt, et parlons de votre projet — surtout si le bien visé affiche un PEB E, F ou G.
Questions fréquentes
Une banque peut-elle refuser un crédit à cause du PEB ?
Le PEB seul ne suffit généralement pas à un refus, mais il pèse dans l’analyse : quotité limitée, conditions moins favorables, ou exigence d’un budget travaux intégré pour les biens les plus énergivores (au-delà d’environ 400 kWh/m²/an chez certaines banques). Un dossier avec plan de rénovation chiffré transforme ce handicap en projet finançable.
Acheter un bien PEB F ou G est-il encore une bonne idée en 2026 ?
Oui, à trois conditions : un prix qui intègre la décote, un budget travaux chiffré AVANT l’offre, et un financement structuré achat + rénovation. En Flandre, l’obligation d’atteindre le label D (6 ans) fait partie de l’équation ; à Bruxelles, un bien destiné à la location doit atteindre la classe E. Sans ces trois éléments, prudence.
Le taux « vert » vaut-il vraiment la peine ?
Les réductions varient selon les banques (souvent 0,1 à 0,3 %), mais sur 20-25 ans, chaque dixième compte — et toutes les banques ne le proposent pas aux mêmes conditions. C’est un critère de plus dans la mise en concurrence, que nous intégrons systématiquement à la comparaison, avec le reste du package.
Mon certificat PEB est ancien : est-il encore valable ?
Un certificat PEB est valable 10 ans, sauf travaux énergétiques significatifs entre-temps. En Wallonie, les certificats d’avant juin 2019 ne sont plus acceptés pour une vente. Après rénovation, refaites certifier : un meilleur label peut valoir un meilleur taux — et à Bruxelles, un abattement fiscal majoré.
Le PEB fait partie de votre plan de financement — pas l’inverse
Chez Hypoprime, courtier en crédit hypothécaire à Bruxelles, nous analysons le PEB du bien dès la première simulation : impact sur le taux, budget travaux éventuel, obligations régionales, primes mobilisables. Résultat : une offre d’achat solide et un dossier que les banques acceptent. Étude gratuite, réponse en 24 à 48h.
Simuler mon crédit ou prendre contact
Article rédigé et vérifié par Hypoprime, courtier en crédit hypothécaire inscrit FSMA. Règles régionales vérifiées en août 2026 — elles peuvent évoluer. Les pratiques bancaires citées varient selon les organismes. Attention, emprunter de l’argent coûte aussi de l’argent.


